-
2026/10/23 08:53
Kripto Bağışları: Hayır Kurumları Bitcoin, Ethereum ve Diğer Token'ları Nasıl Kabul Edebilir?
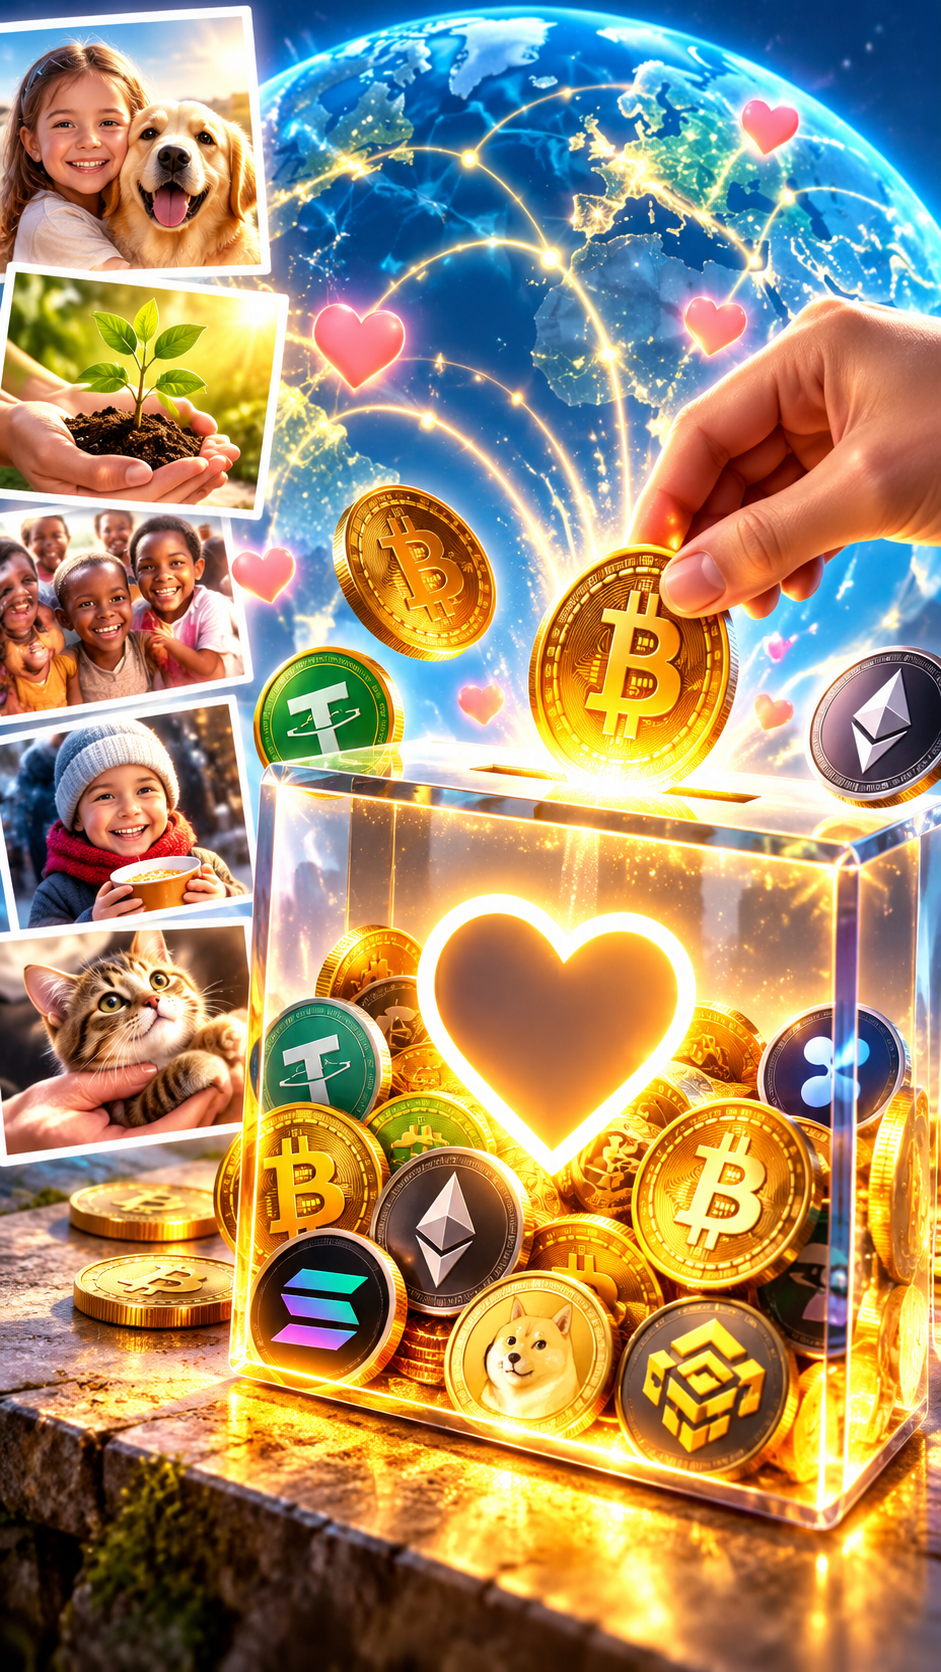
Bitcoin, Ethereum, stabilcoinler ve diğer kripto varlıklarla yapılan bağışlar, Avrupalı hayırseverler için artık sıra dışı bir durum değil. Hollanda, Almanya ve Fransa'da hayır kurumları, kripto bağışları için halihazırda ayrı kanallara sahip ve yeni kanallar oluşturmaya devam ediyor; uluslararası vakıflar ise dijital varlıkların doğrudan veya özel platformlar aracılığıyla aktarılmasına izin veriyor. Bağışçı için bu her zaman pratiktir. Vakıf için ise bu, kaynak yaratmanın bir başka küresel kanalıdır. Ancak şunu bilmek gerekir: kripto para ile bağış yapmak, sadece Bitcoin adresi içeren bir QR koddan ibaret değildir.
Kripto bağışçılığı: avantajlar, sorunlar, bağışçının kimliğinin belirlenmesi
Blockchain, varlıkların sınır ötesi hareketlerini halka açık bir kayıt defterinde görme imkanı sunar; ancak bu tür ödemelerin her zaman ücretsiz olduğu veya banka havalelerinden daha hızlı olduğu iddiası, a priori olarak yanlıştır. Zira komisyon, ilgili ağa, ağ yüküne ve dönüştürme yöntemine bağlıdır.
Blockchain’in şeffaflığı, bağışçının otomatik olarak tanımlanmasına olanak tanır mı? Bitcoin ve Ethereum gibi halka açık blok zincirleri, fonların zincir üzerindeki hareketini kontrol etmeye izin verir, ancak adresin kendisi sahibinin kimliğini ortaya çıkarmaz. Ayrıca, bazı teknolojiler işlemlerin şeffaflığını azaltabilir. Dolayısıyla, blok zincirinin şeffaflığı, bağışçının otomatik olarak tanımlanmasıyla eşdeğer değildir. Cüzdan adresi görünür olabilir, ancak sahibinin adı görünmez.
Avrupa Birliği’nde özellikle “kripto para bağışları” için tek bir özel düzenleme bulunmamaktadır. Bu nedenle, bağışları kabul eden kuruluş, ulusal mevzuatı, vergi kurallarını, AML/CFT gerekliliklerini, GDPR’yi ve kripto hizmetlerine ilişkin kuralları aynı anda dikkate almalıdır.
AB’de Kripto İşlemleri ve Hayırseverlik
Bir kuruluş, kripto varlıklarının takası, saklanması veya aktarımı için üçüncü taraf bir hizmet kullanıyorsa, bu hizmetin durumunu ve Avrupa gerekliliklerine uygunluğunu her zaman kontrol etmesi gerekir. Bir hayır kuruluşunun kripto bağışını alması gerçeği, onu MiCA kapsamında otomatik olarak bir CASP yapmaz. Düzenleyici gereklilikler, kuruluşun fiilen hangi kripto hizmetlerini sunduğuna bağlı olarak ortaya çıkabilir.
Bir vakıf, uzman bir sağlayıcı aracılığıyla BTC veya ETH kabul edebilir, varlığı otomatik olarak avroya dönüştürebilir ve fiat para alabilir. Böylelikle kuruluş, kur düşüşü riskini azaltır; zira Bitcoin, nispeten kısa bir süre içinde yüzde onlarla değer kazanabilir veya kaybedebilir. Eğer fon 100.000 avro değerinde BTC aldıysa ve bir ay sonra bu fonları harcamaya karar verdiyse, fiilen mevcut bütçesi başlangıçtaki bütçeden önemli ölçüde farklı olabilir. Bu nedenle, çoğu hayır kurumu için “aldıktan sonra hemen dönüştürme” politikası, volatiliteden kazanç elde etmeye çalışmaktan çok daha basittir.İspanya: Kripto bağışları vergiden muaf değildir
İspanya’da üç hususu özellikle dikkatli bir şekilde birbirinden ayırmak gerekir: kripto varlığının devri gerçeği, bağışçı için vergi sonuçları ve alıcının vergi statüsü.
İspanya’da kripto bağışının vergi sonucu, alıcının statüsüne ve söz konusu işleme bağlıdır. Yasa ile belirlenen kuruluşlara yapılan bağışlarda, bağışçıda ortaya çıkan sermaye kazancı vergiden muaf tutulabilir.
Gerçek kişiler için kripto varlık devri bazı sonuçlar doğurabilir. Bu nedenle İspanyol hayırseverler, “bu bir bağış, dolayısıyla vergi yok” mantığıyla hareket etmemelidir. Büyük tutarlı bağışlar için önceden danışmanlık alınması ve işlem anındaki kripto varlığın piyasa değerinin belgelendirilmesi gerekir.
Fransa: Hayırsever Bağışlar İçin Pratik Bir Araç Olarak Kripto Bağışları
Fransız dernekleri uzun süredir kripto varlıkları kabul etmekte ve bağışçının kimliğinin tespit edilmesi ve bağış değerinin doğru bir şekilde belirlenmesi koşuluyla vergi belgeleri düzenleyebilmektedir. Vergi amaçlı teyit almak isteyen bağışçı (İng. donator veya donor), gerekli bilgileri sağlamaya hazır olmalıdır.
Fransa Vergi Dairesi, bağışların özellikle ilgili kuruluşlar için vergi indirimi hakkı doğurabileceğini vurgulamakta ve makbuz düzenleme prosedürüne sahiptir. Ancak resmi Fransız makbuzunda kripto varlıklar için özel bir alan bulunmadığından, kripto bağışların vergi rejimi hukuki açıdan hâlâ belirsizliğini korumaktadır.
Almanya: Bitcoin ve Ethereum ile kripto bağışlar
Alman kar amacı gütmeyen kuruluşlar da kripto bağışlarını kullanmaktadır. Örneğin, bazı vakıflar doğrudan BTC ve ETH kabul etmektedir. Vakıflar, kripto para birimini yalnızca modern bir fon toplama kanalı olarak kullanabilir. Bazıları, bağışçıya adı, adresi, tutarı ve işlem kimliğini sağladıktan sonra yazılı bir teyit belgesi sunmaktadır.
Hollanda: Bağışçı ile alıcı arasındaki ilişkiler
Hollanda’da vergi kuralları, kuruluşun statüsüne, bağışın niteliğine ve bağışçı ile alıcı arasındaki ilişkilere bağlıdır.
Vergi indirimi, ANBI statüsüne ve belirlenen koşulların yerine getirilmesine bağlıdır; kripto bağışları için varlığın değerleme ve belgeleme prosedürlerinin ayrı olarak kontrol edilmesi gerekir.
Ukrayna: Modern teknoloji işliyor, ancak mevzuat geride kalıyor
Ukrayna’nın kripto bağışları konusundaki deneyimi, tam ölçekli savaşın başlamasından sonra dünyada en dikkat çeken örneklerden biri haline geldi. Ancak 2026 itibarıyla yasal durum, göründüğünden daha karmaşık olmaya devam ediyor.
2022 yılında kabul edilen 2074-IX sayılı “Sanal Varlıklar Hakkında” Kanun, hâlâ yürürlüğe girmemiştir. Bu nedenle, Ukrayna’nın MiCA modeline göre tam anlamıyla işleyen özel bir sanal varlık pazarına sahip olduğu söylenemez.
Sonuç olarak, Ukrayna’daki fonların muhasebe, döviz, vergi, AML ve bankacılık konularında özellikle dikkatli bir şekilde çalışması gerekmektedir. Ek bir risk ise yaptırım kısıtlamalarıdır.
DAC8 ve AML
1 Ocak 2026 tarihinden itibaren AB’de DAC8, yani kripto varlık işlemlerine ilişkin vergi şeffaflığı sistemi yürürlüğe girecek; dolayısıyla kripto bağışları giderek daha “görünür” hale gelecektir.
Kripto hizmet sağlayıcıları, ilgili bilgileri toplamak ve vergi dairelerine iletmekle yükümlüdür; bu durum, bir hayır vakfı için büyük bir artıdır. Şeffaf sistem, kara para aklama suçlamaları riskini azaltır ve bağışçının fonların kaynağını ve hareketini doğrulamasına olanak tanır.
Vakıf, paranın nereden aktarıldığını bilmelidir; hayırseverlik statüsünün herhangi bir kripto bağışını otomatik olarak yasallaştırdığını düşünmek en tehlikeli hatadır.
Vakıf önemli miktarda bir bağış alırsa, bağışçıyı ve fon kaynağını doğrulama prosedürüne sahip olmak gerekir. Yaptırımlar, dolandırıcılık, darknet veya diğer suç faaliyetleriyle ilişkili olabilecek fonlara özellikle dikkat edilmelidir.
Kontrol listesi: AB’deki vakıflar için kripto bağışlarına ilişkin 10 kural
1. Vakfın ilgili ülkedeki yasal statüsünü belirleyin.
2. Hangi kripto varlıkların kabul edilebileceğini kontrol edin.
3. Döviz kurunun kaynağını ve bağışın değerleme zamanını belirleyin.
4. Vakıf üçüncü taraf bir sağlayıcı kullanıyorsa CASP’yi kontrol edin.
5. AML/CFT ve yaptırım taramalarını dikkate alın.
6. CASP üzerinden yapılan işlemler için Travel Rule’u dikkate alın.
7. Kendi barındırdığınız cüzdanlar için, özellikle büyük transferlerde uygulanacak prosedürü belirleyin.
8. Özel anahtarları koruyun ve erişim dağılımını belirleyin.
9. BTC/ETH/stabilcoinlerin EUR'ya dönüştürülmesine ilişkin politikayı belirleyin.
10. Denetim izini saklayın: işlem hash'i, tarih, varlık, miktar, değer, bağışçı belgeleri — gerektiğinde.
Kripto para birimi: Yeni ve modern bir hayırseverlik kanalı
Kripto bağışları ve doğru şekilde kurulmuş bir sistem, hayırseverlere geleneksel banka havalelerinin genellikle sunamadığı şeyleri sağlayabilir: küresellik, 7/24 erişilebilirlik, varlıkların hızlı aktarımı ve işlemleri doğrudan blok zincirinde doğrulama imkanı.
Bir hayır kuruluşu için en iyi strateji, kripto para birimini kabul etmek ancak bununla spekülasyon yapmamaktır; teknolojiyi kullanmak ancak mevzuata uyumu ihmal etmemektir; bağış sürecini kolaylaştırmak ancak yasal sorumluluğu basitleştirmemektir.
Çalınan 18 Bitcoin ya da Neden tohum cümlenizin fotoğrafını çekmemelisiniz
Revolut veri sızıntısı: Hackerlar müşterileri şantaj mı yapıyor? Pasaportları, IBAN numaraları ve Bitcoin işlemleri tehlike altında mı?
Trump’ın yaklaşık 2,5 milyar kripto kazancı, yatırımcıların ise neredeyse 5 milyar zararı: Politika, iş modelinin bir parçası haline geldi mi?
Kripto tüccarı, 7 saat içinde 1.491 doları 1,2 milyon dolara dönüştürerek büyük ikramiyeyi kazandı
1 Bitcoin’in fiyatı 100.000 doların üzerinde. Bu ne zaman gerçekleşecek?